合同能源管理的产生背景与发展现状
一、合同能源管理的产生背景
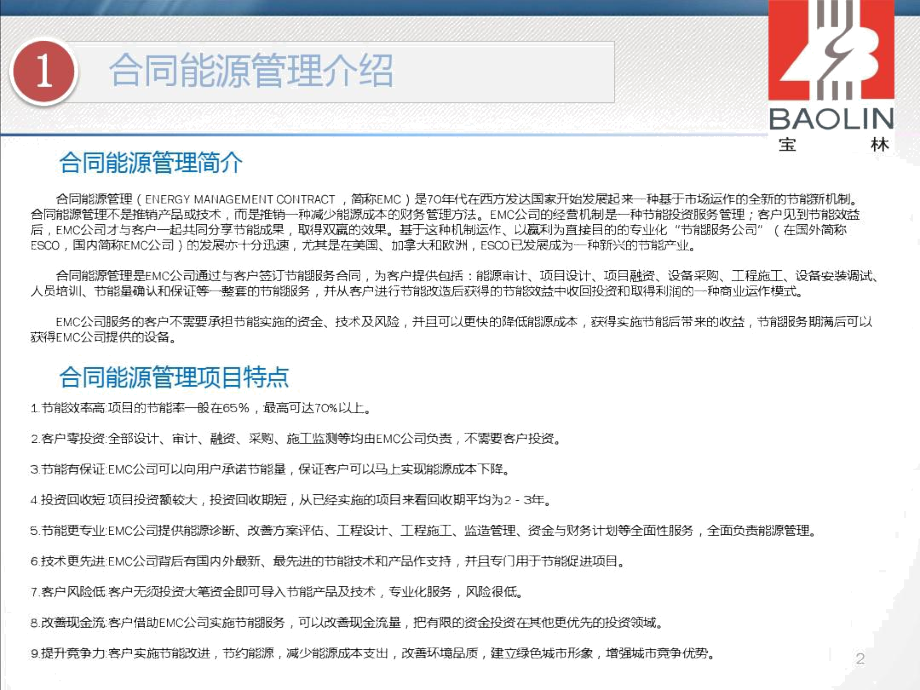
合同能源管理(Energy Performance Contracting,简称EPC)是一种基于市场化运作的节能服务机制,其核心是节能服务公司与用能单位以契约形式约定节能目标,由节能服务公司提供节能诊断、项目设计、融资、设备采购、施工、运营管理等一揽子服务,并以节能效益分享或能源费用托管等方式回收投资和获取合理利润。合同能源管理的产生并非偶然,而是能源危机、环境压力、市场机制创新和政策推动等多重因素共同作用的结果。
(一)能源危机与可持续发展压力是根本动因
20世纪70年代爆发两次石油危机,国际油价大幅飙升,主要工业国家深刻感受到能源供应安全的脆弱性。能源价格高企使企业节能意愿显著增强,但许多用能单位尤其是中小企业面临节能改造资金不足、技术能力欠缺、专业人才匮乏等现实障碍。正是在这一背景下,一种由专业节能服务公司先行投资、以节能效益回收成本的商业机制应运而生,合同能源管理由此起步。此后,随着全球气候变化问题日益突出,温室气体减排成为国际共识,节能作为最经济、最直接的减排手段受到各国高度重视,合同能源管理被赋予了更丰富的政策价值。
(二)传统节能模式的内在缺陷催生机制创新
在合同能源管理出现之前,节能主要依靠政府号召、企业自觉和财政补贴推动,存在明显局限:一是用能单位节能资金投入不足,节能改造意愿受制于短期成本压力;二是节能技术和管理能力薄弱,难以系统识别和挖掘节能潜力;三是节能改造的风险全部由用能单位承担,缺乏风险分担机制;四是节能服务产业链不完整,专业化的节能服务市场主体发育不足。合同能源管理通过“节能服务公司投资、用能单位零投入或低投入分享节能效益”的制度设计,有效破解了资金、技术、风险和动力四大难题,实现了节能机制的市场化创新。
(三)市场化改革与政策支持提供制度土壤
合同能源管理的发展离不开能源市场化改革和政策环境的支撑。发达国家在能源价格形成机制、节能量测量与验证、合同法律规范等方面逐步建立制度框架,为节能服务市场提供了可操作的技术基础。各国政府通过财政补贴、税收优惠、融资支持、政府采购等措施培育节能服务市场。以美国为代表,多个州出台立法明确合同能源管理的法律地位,联邦政府通过能源管理绩效合同推动公共机构节能改造;欧盟通过能效指令和建筑能效政策促进节能服务市场发展;日本、韩国等也建立了较为完善的节能服务支持体系。
(四)中国引入合同能源管理的时代背景
中国于20世纪90年代末引入合同能源管理理念。当时我国正处于工业化、城镇化加速推进阶段,能源消耗总量持续攀升,单位GDP能耗较高,节能减排任务艰巨。1998年,中国政府与世界银行、全球环境基金合作实施“中国节能促进项目”,在北京、辽宁、山东成立示范性节能服务公司,标志着合同能源管理在中国的正式落地。此后,随着《节约能源法》修订实施、节能减排综合性工作方案出台以及一系列财税激励政策的推出,合同能源管理逐步从示范探索走向规模化推广。
二、合同能源管理的发展现状
(一)市场规模持续扩大,产业体系日趋完善
经过数十年发展,合同能源管理已成为全球节能服务产业的重要商业模式。在中国,节能服务产业规模持续增长,节能服务公司数量由起步阶段的少数示范企业发展到数以万计,从业人员规模不断扩大,服务领域从早期的工业锅炉改造、电机系统节能,拓展到建筑、交通、公共机构、数据中心等多个领域。合同能源管理项目类型涵盖节能效益分享型、能源费用托管型、节能量保证型等多种模式,形成了较为完整的节能诊断、方案设计、融资、施工、运营、计量验证产业链条。
(二)政策支持体系逐步健全
中国围绕合同能源管理构建了较为系统的政策支持框架。在财政方面,中央财政曾设立节能技术改造财政奖励资金、合同能源管理财政奖励资金,对符合条件的合同能源管理项目给予奖励;在税收方面,对节能服务公司实施增值税、企业所得税优惠;在金融方面,鼓励银行开发适合节能服务项目的信贷产品,探索节能收益权质押、合同能源管理未来收益权资产证券化等融资创新;在标准方面,逐步建立节能量测量与验证技术规范、合同能源管理技术通则等国家标准,为项目规范运作提供支撑。公共机构节能条例等法规也对采用合同能源管理方式实施节能改造提出明确要求。
(三)重点领域应用不断深化
工业领域是合同能源管理应用最集中、效益最显著的领域。钢铁、建材、化工、有色等高耗能行业通过合同能源管理实施余热余压利用、电机系统变频改造、工业锅炉窑炉改造等项目,取得显著节能效果。建筑领域合同能源管理应用快速增长,覆盖公共建筑节能改造、绿色照明、空调系统优化、既有建筑围护结构改造等场景。公共机构特别是医院、学校、政府办公楼等,借助合同能源管理缓解财政资金压力、实现能效提升,成为重要增长点。在交通、通信、数据中心等新兴领域,合同能源管理也呈现良好发展势头。
(四)实践中仍面临不少制约因素
合同能源管理在快速发展仍存在一些亟待解决的突出问题。一是融资难问题依然突出,节能服务公司普遍规模较小、轻资产特征明显,项目前期投入大、回收周期长,传统信贷评估与其商业模式匹配度不高,融资渠道相对有限;二是节能量测量与验证争议较多,部分项目因基准确定、计量方法、边界划分等问题产生分歧,影响节能效益分享;三是信用风险不容忽视,用能单位履约能力参差不齐,节能服务公司面临回款周期长、违约处置难等问题;四是市场秩序有待规范,部分节能服务公司专业能力不足、低价恶性竞争、服务质量参差不齐,影响行业整体信誉;五是合同能源管理与碳交易、绿证、用能权交易等市场化机制的衔接尚不充分,节能量的环境权益价值有待进一步挖掘。
(五)未来发展呈现新趋势
在“双碳”目标引领和能源革命深入推进的背景下,合同能源管理呈现新的发展趋势。一是服务模式向综合能源服务升级,节能服务公司从单一节能改造向能源诊断、能源托管、分布式能源、储能、需求侧响应等综合服务延伸;二是数字化赋能加速,物联网、大数据、人工智能等技术在能耗监测、节能优化、节能量核算中广泛应用,提升项目精细化管理和效益可信度;三是与碳市场衔接加强,合同能源管理项目的碳减排效益逐步纳入碳核算和碳交易体系,拓展项目收益来源;四是公共机构和重点行业带动作用增强,政府机关、学校、医院等公共机构率先采用合同能源管理,形成示范效应;五是规范化、标准化要求提高,节能量测量验证体系、合同示范文本、从业机构能力评价等制度建设将进一步强化。
合同能源管理作为市场化节能的重要制度创新,诞生于能源约束与市场需求的共同驱动,发展于政策支持与产业培育的持续推动,当前正处于规模扩张与质量提升并重的关键阶段。随着制度环境不断完善、数字化和绿色金融深度赋能、碳市场与节能市场协同发展,合同能源管理有望在提高能源利用效率、推动绿色低碳转型中发挥更加重要的作用。
如若转载,请注明出处:http://www.hysccd.com/product/33.html
更新时间:2026-10-24 18:11:04